
Kısa cevap: Franchise yatırımının bir bölümü öz kaynaktan, bir bölümü ise dış finansmandan karşılanabilir. Bankaların ticari kredileri, KGF kefaletli kredi ürünleri ve KOSGEB'in işletme destek programları bu dış finansman seçeneklerinin başında gelir. Güncel faiz oranı, limit ve koşullar sık değiştiği için bu bilgiler doğrudan bankanızdan, KGF'den ve KOSGEB'den teyit edilmelidir.
Franchise almayı planlayanların en sık sorduğu sorulardan biri, toplam yatırımın ne kadarının öz kaynaktan karşılanması gerektiği ve geri kalanı için hangi finansman yollarının kullanılabileceğidir. Bu yazıda banka kredisi, kefaletli kredi ürünleri ve kamu destek programlarının genel çerçevesini, başvuru sürecinde istenen belgeleri ve iş planının bu süreçteki rolünü ele alıyoruz.
Öz kaynak ve dış kaynak dengesi nasıl kurulur
Franchise yatırımının tamamını krediyle karşılamak genellikle mümkün değildir; bankalar ve kefalet kurumları başvuru sahibinden belirli bir oranda öz kaynak katkısı bekler. Bu nedenle finansman planlaması yaparken önce elinizdeki öz kaynağı netleştirmeniz, ardından kalan tutar için hangi kredi ürünlerinin uygun olduğunu araştırmanız gerekir.
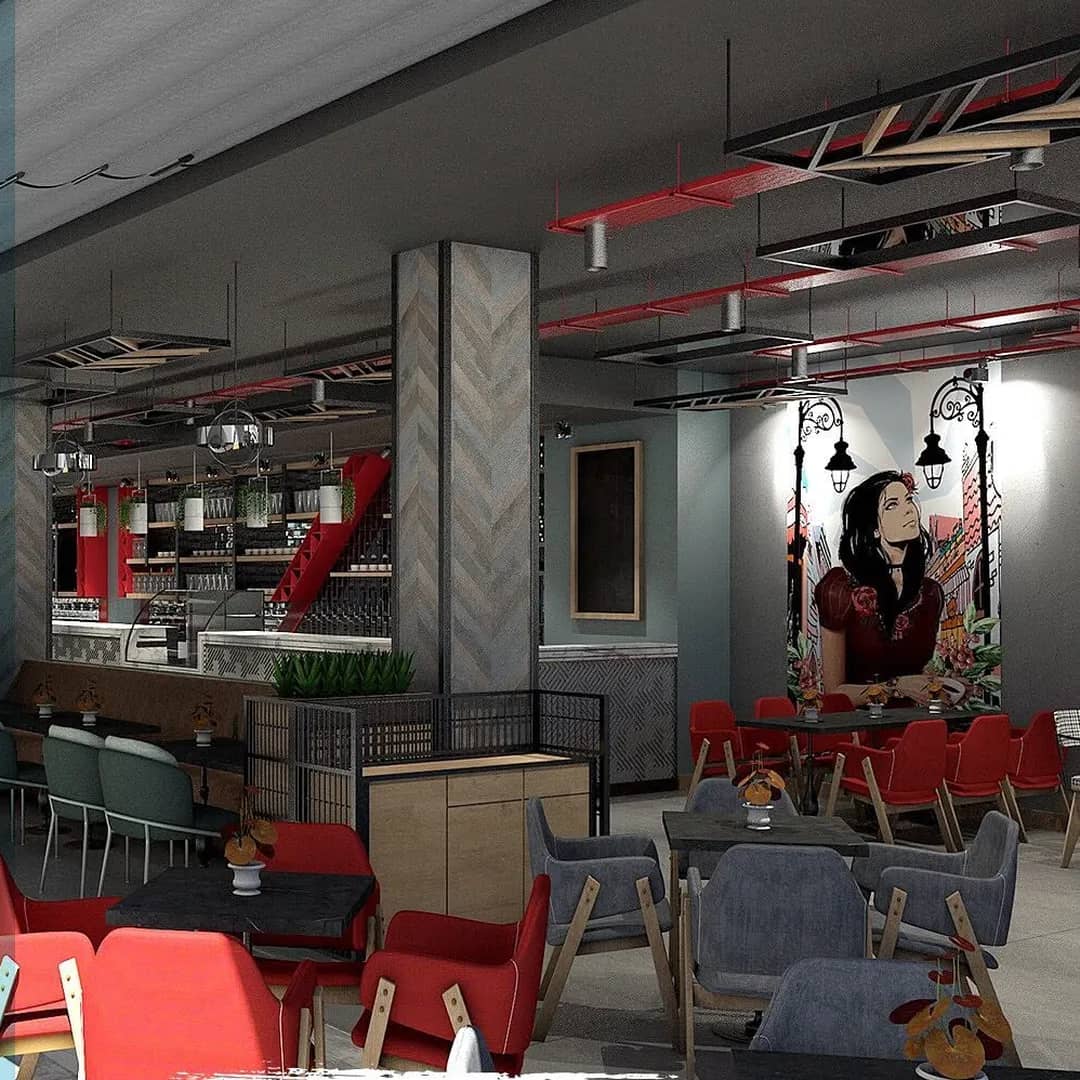
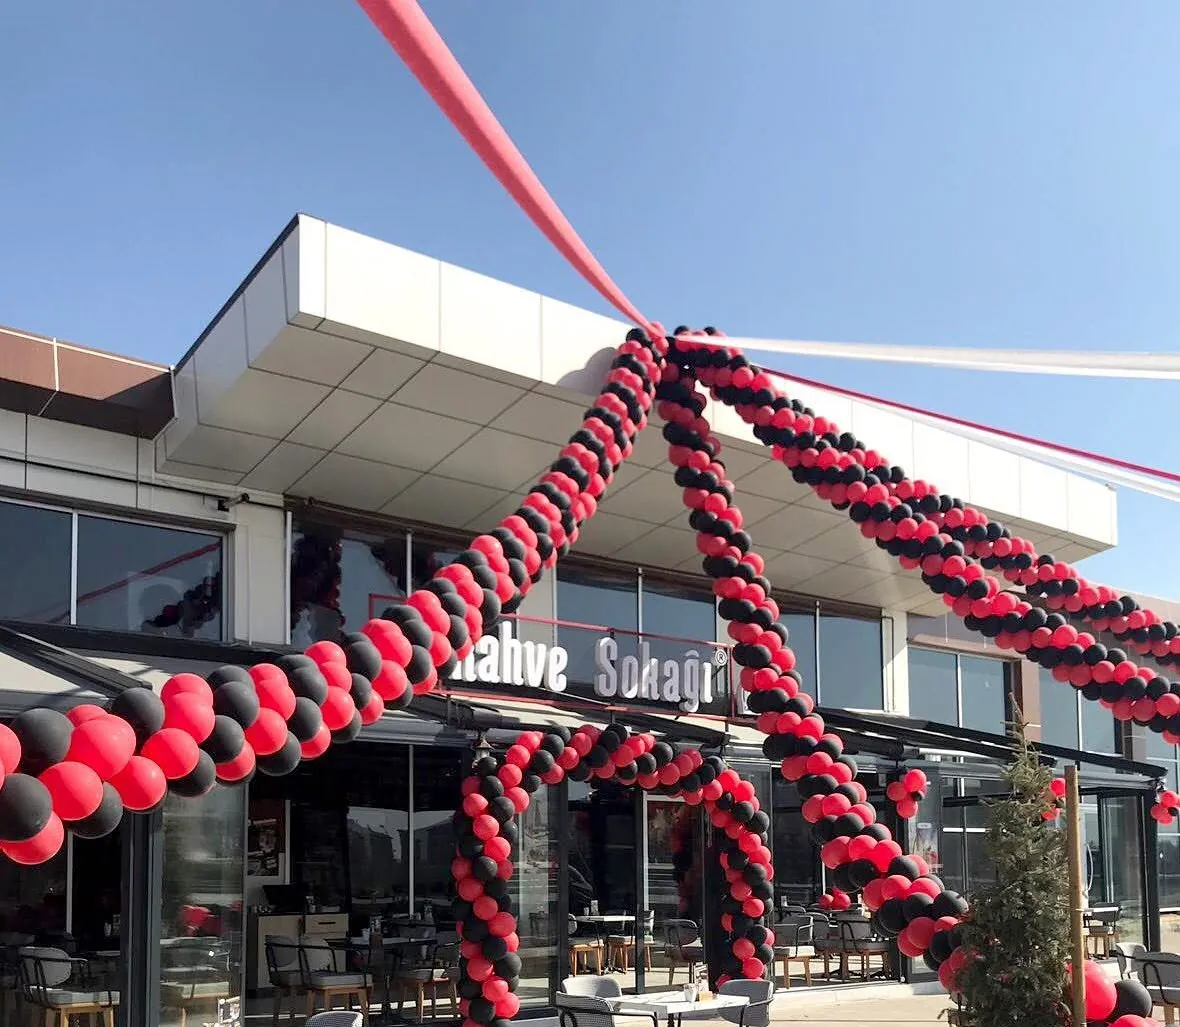
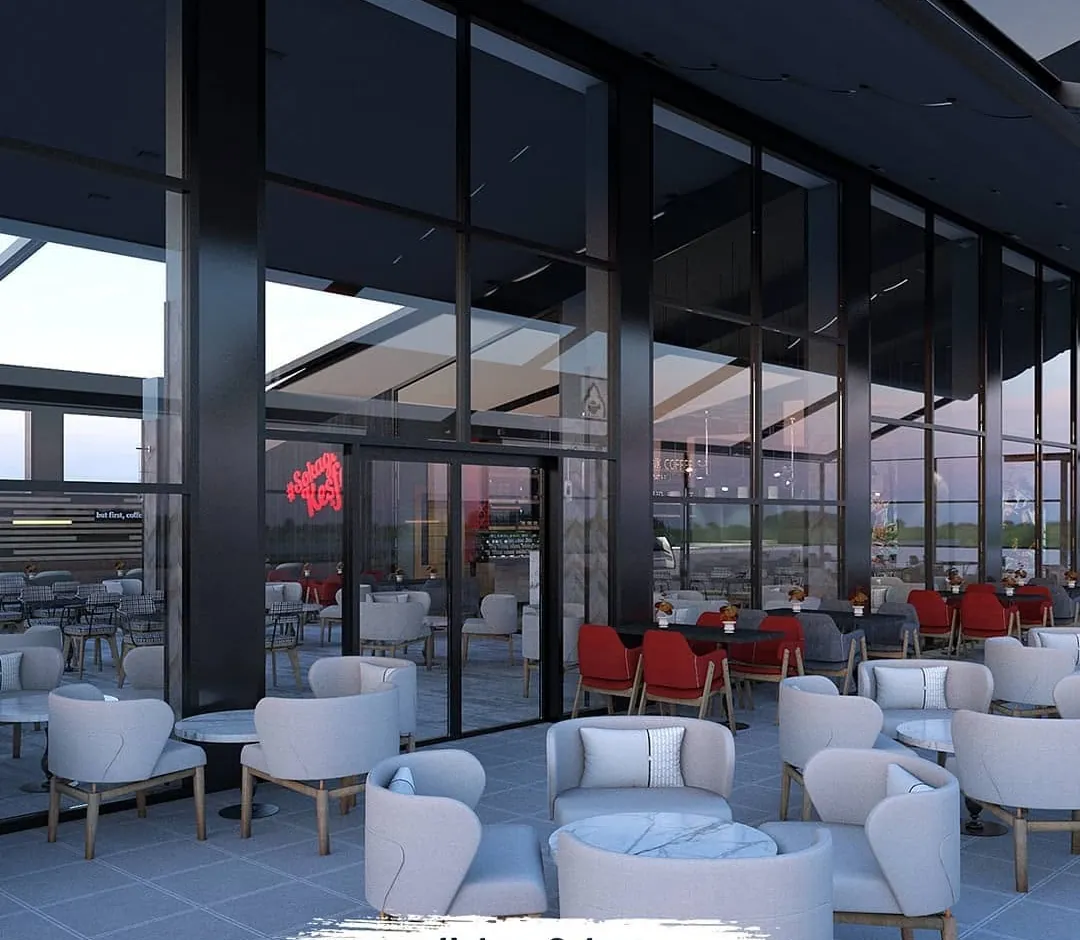
Kahve Sokağı'nda toplam franchise yatırımı 6.000.000 TL'den başlar; kesin tutar lokasyonun büyüklüğü ve mevcut durumuna göre değerlendirme sürecinde netleşir. Yatırımın kalemlere nasıl ayrıldığını franchise yatırım modeli sayfamızdan inceleyebilirsiniz.
Öz kaynak oranınızı belirlerken yalnızca elinizdeki nakdi değil, kredi kullanma kapasitenizi de gerçekçi biçimde değerlendirmeniz gerekir. Mevcut borç yükünüz, gelir düzeyiniz ve varsa diğer taahhütleriniz, bankaların kredi değerlendirmesinde dikkate aldığı unsurlar arasındadır. Bu değerlendirmeyi başvurudan önce kendi kendinize yapmanız, hem zaman kaybını önler hem de gerçekçi bir finansman planı kurmanızı sağlar.
Banka ticari kredileri ve KGF kefaletli ürünler
Ticari işletme kredisi, bankaların girişimcilere sunduğu standart finansman yollarından biridir. Franchise yatırımı için başvurulan ticari kredilerde bankalar genellikle teminat ve/veya kefalet talep eder; bu noktada KGF kefaletli kredi ürünleri, teminat yetersizliği yaşayan girişimcilere aracılık edebilir. KGF, bankalar adına kefil olarak devreye giren ve böylece teminat açığı bulunan girişimcilerin kredi başvurusunu kolaylaştırmayı amaçlayan bir kamu kurumudur.
Banka adı, faiz oranı ve kredi limiti gibi bilgiler hem bankadan bankaya hem de dönemden döneme değiştiği için burada sabit bir rakam vermiyoruz; güncel koşulları öğrenmek için doğrudan bankanızla ve KGF'nin resmi kaynaklarıyla görüşmeniz gerekir. Kefaletli kredi başvurusunda bankanın kendi değerlendirme kriterlerinin de devrede olduğunu unutmayın; kefalet, kredinin onaylanacağı anlamına gelmez, yalnızca teminat açığını kapatma konusunda bir kolaylık sağlar.
Bazı bankalar, franchise sistemleriyle özel iş birliği anlaşmaları yaparak franchise alanlara yönelik ayrı kredi paketleri sunabilir. Böyle bir paketin var olup olmadığını öğrenmenin en güvenilir yolu, hem bankanıza hem de franchise verdiğiniz markanın finans ekibine doğrudan sormaktır.
KOSGEB destekleri ve başvuru süreci
KOSGEB (Küçük ve Orta Ölçekli İşletmeleri Geliştirme ve Destekleme İdaresi Başkanlığı), küçük ve orta ölçekli işletmelere yönelik çeşitli destek ve kredi faizi desteği programları yürütür. Franchise yoluyla işletme kurmayı planlayan girişimciler, KOSGEB'in ilgili programlarına uygunluk şartlarını kurumun resmi internet sitesinden veya bölge müdürlüklerinden öğrenebilir.
KOSGEB programlarının kapsamı, destek tutarı ve başvuru şartları zaman içinde güncellenebildiği için, başvuru öncesinde mutlaka güncel şartları kurumun kendi kaynaklarından teyit etmenizi öneririz. Bazı programlar hibe niteliğinde destek sunarken bazıları faiz desteği ya da düşük faizli kredi şeklinde işleyebilir; hangi programın sizin durumunuza uygun olduğunu netleştirmek için KOSGEB'in il müdürlüğüyle birebir görüşme yapmanız en sağlıklı yoldur.
Kredi başvurusunda istenen belgeler
Kredi ve destek başvurularında bankalar ve kamu kurumları genellikle benzer bir belge seti talep eder:
- Kimlik ve mali durum belgeleri
- Detaylı bir iş planı (yatırım tutarı, gelir-gider varsayımları, geri ödeme kapasitesi)
- Franchise sözleşmesi taslağı veya niyet mektubu
- Varsa teminat gösterilecek gayrimenkul veya diğer varlık belgeleri
Bu belgeler arasında en çok zaman alan genellikle iş planıdır. İş planınızı hazırlarken nelere dikkat etmeniz gerektiğini Kafe İş Planı Nasıl Hazırlanır? yazımızda ayrıntılı olarak ele aldık; franchise başvurusunda da benzer bir mantıkla hareket edebilirsiniz.
Finansman planlarken nelere dikkat edilmeli
Krediyle finanse edilecek bir franchise yatırımında, aylık geri ödeme tutarının işletmenin ilk aylardaki nakit akışını zorlamayacak şekilde planlanması kritik önem taşır. Bu nedenle kredi tutarını belirlerken yalnızca toplam yatırımı değil, açılıştan sonraki ilk ayların işletme sermayesi ihtiyacını da hesaba katmanız gerekir. Toplam yatırımın hangi kalemlerden oluştuğunu netleştirmek için kafe açma maliyetini belirleyen kalemler yazımıza göz atabilirsiniz.
Kredi geri ödeme vadesinin, franchise sözleşmesindeki royalty gibi sürekli ödeme kalemleriyle birlikte değerlendirilmesi de önemlidir; iki farklı ödeme yükünün aynı döneme denk gelmesi nakit akışını zorlayabilir. Royalty'nin ne olduğunu ve nasıl işlediğini Royalty Nedir? Franchise'da Sürekli Ücret yazımızda bulabilirsiniz.
Aşağıdaki tablo, franchise finansmanında sık başvurulan kaynakların genel çerçevesini özetliyor.
| Kaynak | Genel niteliği | Nereden teyit edilir |
|---|---|---|
| Öz kaynak | Başvuru için beklenen asgari katkı | Kendi mali durumunuz |
| Banka ticari kredisi | Teminat/kefalet karşılığı işletme kredisi | Bankanızın ticari kredi birimi |
| KGF kefaletli ürünler | Teminat yetersizliğinde aracı kefalet | KGF resmi kaynakları |
| KOSGEB destekleri | KOBİ'lere yönelik destek programları | KOSGEB il müdürlükleri |
Finansman sürecinde iş planının rolü
İş planı yalnızca kredi başvurusu için doldurulan bir form değildir; aynı zamanda kendi yatırım kararınızı test etmenizin de bir yoludur. Gelir ve gider varsayımlarınızı gerçekçi tutmak, geri ödeme kapasitesini net görmenizi sağlar. Bankalar ve kefalet kurumları da başvuruyu değerlendirirken iş planındaki varsayımların tutarlılığına özellikle dikkat eder.
İş planınızı hazırlarken kullanacağınız gelir varsayımlarında hazır ve gerçekçi olmayan şablonlardan kaçının; her lokasyonun ve konseptin koşulları farklıdır. Franchise almadan önce dikkat edilmesi gereken diğer başlıkları Franchise Alırken Dikkat Edilmesi Gereken 12 Konu yazımızda topladık.
Sık sorulan sorular
Franchise kredisi için hangi bankaya başvurmalıyım?
Belirli bir banka önerisi vermiyoruz; ticari kredi koşulları bankadan bankaya ve dönemden döneme değişir. Birden fazla bankadan teklif alıp aynı kapsam ve vade başlıkları altında karşılaştırmanız, en uygun seçeneği bulmanızı kolaylaştırır.
KOSGEB desteklerinden franchise yatırımı için yararlanılabilir mi?
KOSGEB'in bazı programları küçük ve orta ölçekli işletme kurulumuna yönelik destek sunar; franchise yatırımınızın bu programların şartlarına uyup uymadığını KOSGEB'in resmi kaynaklarından ve bölge müdürlüklerinden öğrenmeniz gerekir.
Kredi başvurusunda franchise sözleşmesi şart mı?
Çoğu banka ve kefalet kurumu, başvuru sırasında franchise sözleşmesi taslağı veya en azından niyet mektubu talep eder. Bu belge, kredinin hangi işletme modeli için kullanılacağını göstermesi açısından değerlendirme sürecinde önemli bir rol oynar.
Franchise yatırımınızı finansman açısından netleştirmek için franchise yatırım modeli sayfamızı inceleyebilir, detaylı bilgi için franchise başvuru formunu doldurabilirsiniz.